
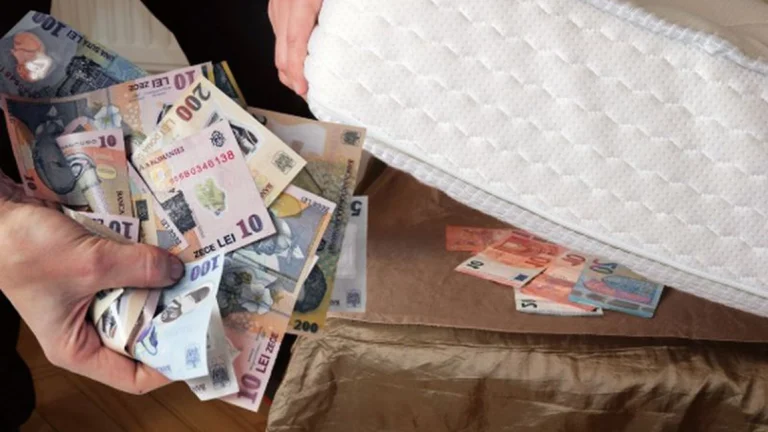
Tot mai mulți români preferă să-și păstreze economiile în numerar, în propria locuință, ca o metodă de protecție împotriva inflației, fluctuațiilor bancare și crizelor financiare. Cu toate acestea, această practică implică riscuri semnificative și poate conduce la probleme legale, iar legislația în vigoare impune restricții neoficiale privind sumele de bani pe care le pot deține în casă.
Deși nu există o interdicție explicită privind deținerea numerarului în locuință, legislația referitoare la prevenirea spălării banilor și combaterea finanțării terorismului recomandă o limită neoficială de 10.000 de euro. Păstrarea unor sume mai mari fără documente justificative poate atrage suspiciuni din partea autorităților fiscale, iar în lipsa unei justificări legale, banii pot fi confiscați. Deținătorul riscă astfel să fie implicat într-o anchetă pentru evaziune fiscală sau spălare de bani.
Păstrarea numerarului în casă prezintă mai multe vulnerabilități majore:
Depozitele bancare reprezintă o alternativă avantajoasă, oferind dobânzi superioare conturilor curente și protecție prin Fondul de Garantare a Depozitelor Bancare, în limita a 100.000 de euro per titular, per instituție. Această opțiune asigură atât siguranță, cât și randament, într-un cadru legal.
Conturile de economii oferă flexibilitate și acces rapid la fonduri, cu dobânzi mai bune decât cele ale conturilor curente obișnuite. În plus, investițiile în obligațiuni, titluri de stat, fonduri mutuale sau acțiuni pot echilibra siguranța cu randamentul, protejând în același timp economiile împotriva inflației, deși presupun un grad mai ridicat de planificare.
Experții financiari recomandă ca în casă să fie păstrată o sumă modestă de numerar, între 500 și 1.000 de lei, suficientă pentru a acoperi cheltuieli neprevăzute sau situații de urgență temporară.
Pentru a asigura protecția banilor, specialiștii recomandă următoarele măsuri:
Deși păstrarea banilor „la saltea” poate părea o soluție simplă și sigură, ea implică riscuri juridice, financiare și de securitate. Ca alternativă, plasamentele în instituții financiare reglementate oferă garanții solide și protecție în fața evenimentelor neprevăzute, fiind recomandate pentru gestionarea eficientă și sigură a economiilor.